
作者:shaunda devens,Blockworks Research分析师;编译:Shaw,金色财经
核心结论
-
Papertrade 重构了无流动性提供者(LP)的点对点池(peer-to-pool)模型。资金池完全由交易者亏损提供资金;PAPER 代币可归集 50% 手续费,以及资金池超过 500 万美元以上的全部收益,以此激励交易者持续为池提供资金。当资金池无力兑付盈利时,交易者的盈利将转化为先进先出(FIFO)债务。
-
代币发行机制在设计上具备逆周期性:交易者每亏损 1 美元,铸造 100 枚 PAPER;当累计利润接近 1 亿美元时,该铸币比例逐步衰减至 30 枚 / 每美元亏损。但只要资金池余额跌破 200 万美元,铸币比例就恢复至最大值,在偿付能力承压时吸纳亏损资金。
-
手续费机制为资金池构建了结构性优势。盈利交易需要支付盈利部分的 2%,外加 10%–50% 的收益扣减(行情波动越小,扣减比例越高)。蒙特卡洛模拟显示:在 600 年模拟周期内,资金池全部实现盈利,年化利润中位数达 1740 万美元。
-
挖取 PAPER 代币大概率收益可观,但必须讲究策略。估值口径:PAPER 价值 = 累计奖励 + 卖出价(上限为卖出时点的挖矿成本)。在日成交量 1 亿美元场景下,delta 中性组合持仓 3 个月后卖出,回报为本金 3.8 倍;日成交量 10 亿美元场景下可达 8.8 倍。与之对比,主动制造亏损的挖矿策略仅能收回本金 0.5 倍,仅依靠兑付现金流,需要 31–33 个月才能回本。
-
尽管破产风险有所降低,但并未完全消除。资金缓冲上限为 500 万美元,超出部分全部发放给质押用户。短期行情剧烈波动依旧可能耗尽缓冲资金;若排队待偿债务规模过大,导致交易者不愿进场,资本补充激励机制就会失效,发生尾部风险时协议将无力兑付。
Papertrade:合成流动性池模型
Papertrade 是部署在 Hyperliquid 的 HyperEVM 上的合成永续合约平台,交易者可依托合成收益池,对 BTC、ETH 最高使用 1000 倍杠杆。不同于订单簿(CLOB)模式(撮合挂单方与吃单方持仓结算),Papertrade 采用 Jupiter 的 JLP、GMX 的 GLP 同款资金池架构:合成盈亏在资金池存入者与交易者之间完成清算。
在订单簿普及之前,资金池模型曾广泛流行,至今仍具备独特优势。流动性充足,无需做市商承接对手盘,也不存在资金费率。底层逻辑简单:流动性提供者(LP)向池内注入资金,该资金承接交易者合成敞口的反向头寸。长期来看交易者普遍亏损,这套机制通常能够盈利。举例:交易者开 100 倍 BTC 多单,不会产生价格冲击,也不存在永续合约头寸交割;交易者的盈亏直接从资金池扣减 / 计入资金池。
但该模型存在显著风险。资金池完全被动,无法应对不利资金流;整套机制成立的前提,是交易者长期持续亏损。尾部极端行情下,未对冲敞口会造成巨额亏损,极端场景甚至引发资不抵债,存入资金的用户无法赎回。同时该模型需要充足资本金,才能稳定兑付盈利交易者。因此传统资金池模型大多被改良方案替代,典型代表为 Variational:它不对冲裸敞口,而是对持仓进行轧差与对冲处理。
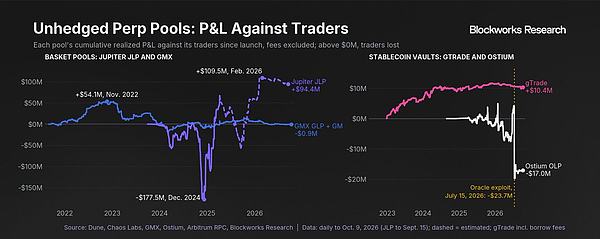
资金池模型的创新之处
Papertrade 搭建于 Hyperliquid 的 HyperEVM,是资金池模型又一现代化改良方案:平台提供最高 1000 倍永续合约,依托 Hyperliquid 预编译合约,基于 HyperCore 的最优买卖盘报价(BBO)完成定价。它在传统资金池模型上做出两大创新:(1)实现资不抵债场景下的可存续机制;(2)保障对手盘资金池的流动性。
Papertrade 的对手资金池不接收外部资金,全部资金来源于交易者的亏损。资金池初始余额为 0,任何人都无法存入或提取资金,池内规模只能依靠交易者亏损累积。这意味着即便发生资不抵债,也不存在流动性提供者(LP)的本金风险。亏损资金持续填充池子,直至形成 500 万美元的缓冲资金;超出 500 万的收益部分,将分配给 PAPER 质押用户。
交易者与该资金池交易时,依旧要承担资不抵债风险。但协议会将应付交易者的欠款进行确权登记;一旦资金池重新拥有可用资金,将按照先进先出(FIFO)顺序兑付债权。
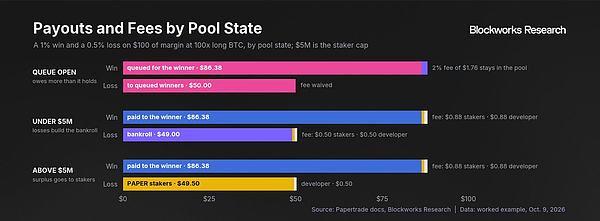
PAPER 的代币经济设计激励交易者主动承担亏损,以此补贴盈利交易者的收益 ——PAPER 代币会发放给发生亏损的交易者。具体来说,PAPER 是该协议的原生代币,发行时初始供应量为零、无任何预分配份额;代币仅铸造发放给亏损交易者,铸造数量与交易者亏损金额成正比,且铸造比例会随着资金池累计利润的提升而逐步下降。
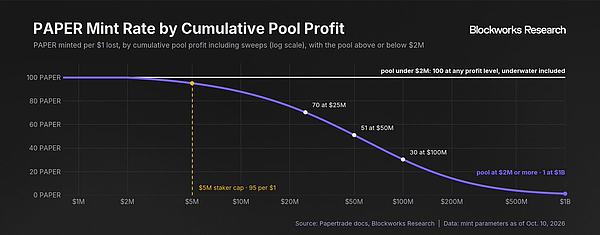
每亏损 1 美元铸造 100 枚 PAPER,当累计利润达到 1 亿美元时,该铸币比例将逐步衰减至约 30 枚。
但存在一项关键机制:一旦资金池余额低于 200 万美元、面临资不抵债风险,铸币比例会重新恢复至最高水平,即每亏损 1 美元铸造 100 枚 PAPER。由于 PAPER 本身具备价值 —— 质押者可以获得 2% 手续费中的一半,以及资金池超出 500 万美元部分的全部收益。因此,当资金池降至风险水位时,拉高的铸币比例会激励交易者主动承受亏损,为资金池完成资本补充。
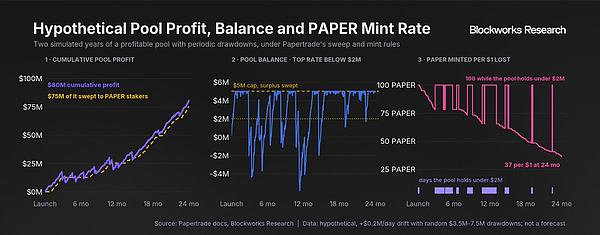
Papertrade手续费规则
除激励交易者承担亏损的机制之外,Papertrade 的杠杆与手续费架构,大幅提升了资金池实现长期盈利的概率。
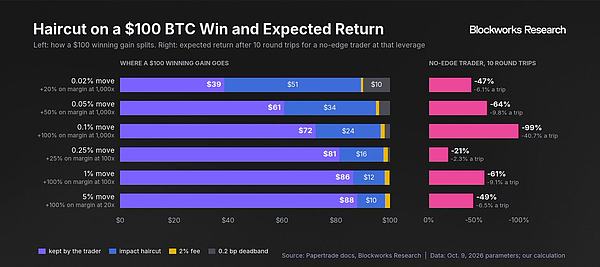
Papertrade 不收取开仓费、平仓费以及资金费率。取而代之的是:盈利平仓的交易,需要缴纳盈利金额的 2%;同时设置收益扣减机制,交易者最多只能拿到收益的 90%;行情波动幅度越小,扣减比例越高。
举例说明:保证金 100 美元,交易盈利 100 美元。
-
1000 倍杠杆:仅需 0.1% 价格波动,交易者实际到手 72 美元;
-
100 倍杠杆:对应 1% 价格波动,交易者到手 86 美元;
-
20 倍杠杆:对应 5% 价格波动,交易者到手 88 美元。
长期来看,这种非对称兑付结构应当能够为资金池带来稳定可持续的收益。本次模拟以 Ostium 平台交易者行为作为样本,适配 Papertrade 的杠杆、手续费规则,模拟初始前置资金 7460 万美元,上线初期日成交量设定为 1 亿美元。模拟结果显示:全部 600 个模拟年份中资金池均实现盈利,年化利润中位数 1740 万美元(90% 情景区间为 1180 万 2560 万美元);并且所有模拟路径在第 30 天时均已实现正收益。
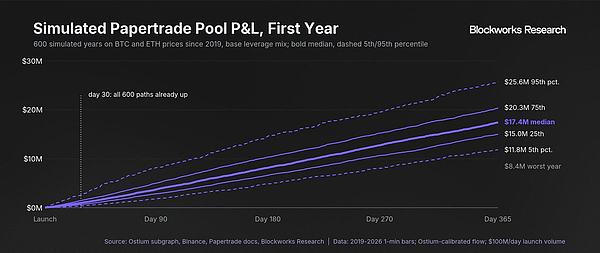
但该机制并未消除资不抵债风险:资金池所有超过 500 万美元的收益都会作为质押奖励发放出去,因此缓冲资金规模永远不会超过 500 万美元。不过长期来看,资金池累计盈亏整体应当呈上行趋势,在资金缺口出现时会有交易者进场补位。
PAPER:PAPER代币的价值逻辑
PAPER 可以获取资金池超出 500 万美元的全部收益,同时分得每笔 2% 手续费的一半。由于协议全生命周期预期可以产生正向收益,代币具备潜在价值。又因为代币初始供给为零,最早铸造出来的 PAPER 能够分得最大比例的收益兑付。但该代币在机制上自带通胀属性:正是为资金池提供收入来源的交易者亏损,同时会铸造出新的代币。
PAPER 的最终价值由其未来现金流决定,而每一次新代币铸造都会带来份额稀释。同时,包括交易量、市场给出的估值倍数在内的全部关键参数,在协议上线前均无法确定。为便于说明,我们采用偏保守的假设,测算早期挖矿能否获得收益:日均成交量 1 亿美元;通过主动亏损将资金池填充至 500 万美元缓冲位之后,资金池收益参照交易者行为的蒙特卡洛模拟结果,并适配 Papertrade 手续费规则。我们同时设置日均成交量 10 亿美元的情景,用以展示规模扩大后市场动态会如何变化。
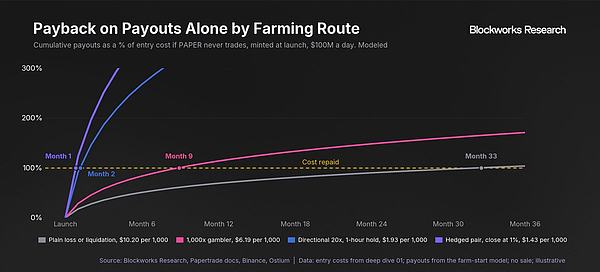
在上述假设条件下,收益兑付高度前置:上线初期铸造的 PAPER,在新增供给造成稀释之前,仅前三个月就能拿到其第一年兑付总额的一半。不同入场时点对应的未来现金流见下文。
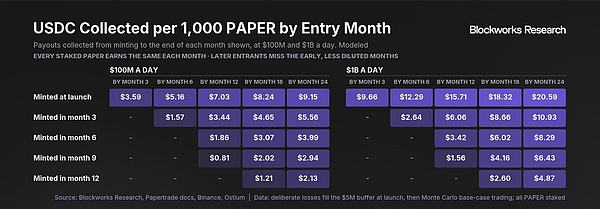
PAPER 上线初期无法交易;但假设后续开放交易,其投资回报等于退出前收到的全部现金流加上卖出价格。我们将卖出价格的上限设定为当下挖矿获取代币的最低成本,该假设的逻辑是:PAPER 的币价无法长期高于挖矿成本。
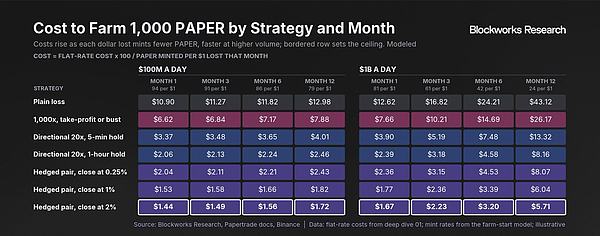
综合上述两点,早期挖矿仅对能够低成本铸造代币的参与者有利:在第三个月卖出离场,采用成本最低的对冲组合策略,日成交量 1 亿美元场景下回报为本金的 3.8 倍;日成交量 10 亿美元场景下回报可达 8.8 倍。与之对比,单纯主动亏损挖矿,在两种场景下回报仅分别为本金的 0.5 倍与 1.2 倍。
单纯亏损式挖矿还存在另一重风险:倘若 PAPER 始终无法开放交易,收益就只能完全依靠协议兑付现金流。在日均成交量 1 亿美元的情景下,单纯亏损挖矿需要 33 个月才能收回成本;而对冲组合与单边方向性交易仅需 1 2 个月。总体来看,早期挖矿虽有望盈利,但前提是交易操作具备纪律性,仅在行情出现较大波动时平仓,最好通过对冲手段消除价格风险。依靠 1000 倍杠杆盲目博弈,或是单纯靠亏损挖矿,收益会极低甚至发生亏损。
风险与交易策略
尽管项目预期收益大概率为正,但仍需重点提示两大风险。第一,由于资金池会持续将超过 500 万美元的收益分配给质押用户,资金池有可能出现资本金不足,无法兑付盈利交易者。当新的亏损资金持续流入,该问题理论上可自行修复;但如果协议债务规模过度膨胀,交易者会失去交易意愿,进而演化成坏账局面,盈利交易者无法得到兑付。
第二,市场交易活动可能被德尔塔中性挖矿行为主导,而非真实自然交易。挖矿行为几乎无法给协议带来净收益:对冲组合中盈利一方兑付的金额,大致等于亏损一方贡献的资金,同时这笔交易依旧会铸造具备通胀效应的代币。即便如此,我们认为真实交易需求依然会存在,交易者能够通过代币释放机制获得实际补贴。
综合风险考量,我们认为最优策略如下:
-
迁移既有交易流量:在资金池资本金充足的前提下,将 DEX 或 CEX 的交易迁移至 Papertrade,通常具备正向预期收益。交易者本身盈亏不受影响,还可以额外获取代币释放奖励。
-
对冲组合交易:看多 PAPER 的交易者,使用配对对冲交易可获得正向预期收益,但该策略并非零风险,高度依赖持续稳定的交易量。
-
不建议采用纯亏损挖矿策略,该模式大多难以实现盈利。